
Навколо кредитної історії існує чимало помилкових уявлень – від можливості «очищення за гроші» до впевненості, що одне прострочення назавжди закриває доступ до банківських послуг. Насправді процес поліпшення фінансової репутації регламентований чіткими правилами й залежить від послідовної, відповідальної поведінки позичальника.
Багато українців дізнаються про проблеми з кредитною історією лише після отримання відмови банку в кредиті або пропозиції менш вигідних умов. Тим часом цей показник суттєво впливає на рішення кредитора та визначає параметри кредитування – від розміру ліміту до відсоткової ставки.
Що таке кредитна історія і чому вона важлива
Кредитна історія – це сукупність даних про виконання особою своїх кредитних зобов’язань. Інформація надходить до спеціалізованих бюро від банків та інших кредиторів і зберігається протягом 10 років після припинення договору. У базі Українського бюро кредитних історій нині міститься інформація про приблизно 31 млн фізичних осіб і понад 120 млн кредитних договорів.
За словами представників УБКІ, позитивна кредитна історія працює на користь позичальника в довгостроковій перспективі: вона підвищує шанси на схвалення кредиту й надає доступ до кращих умов. У сучасному світі репутація являє собою реальний і дуже цінний капітал.
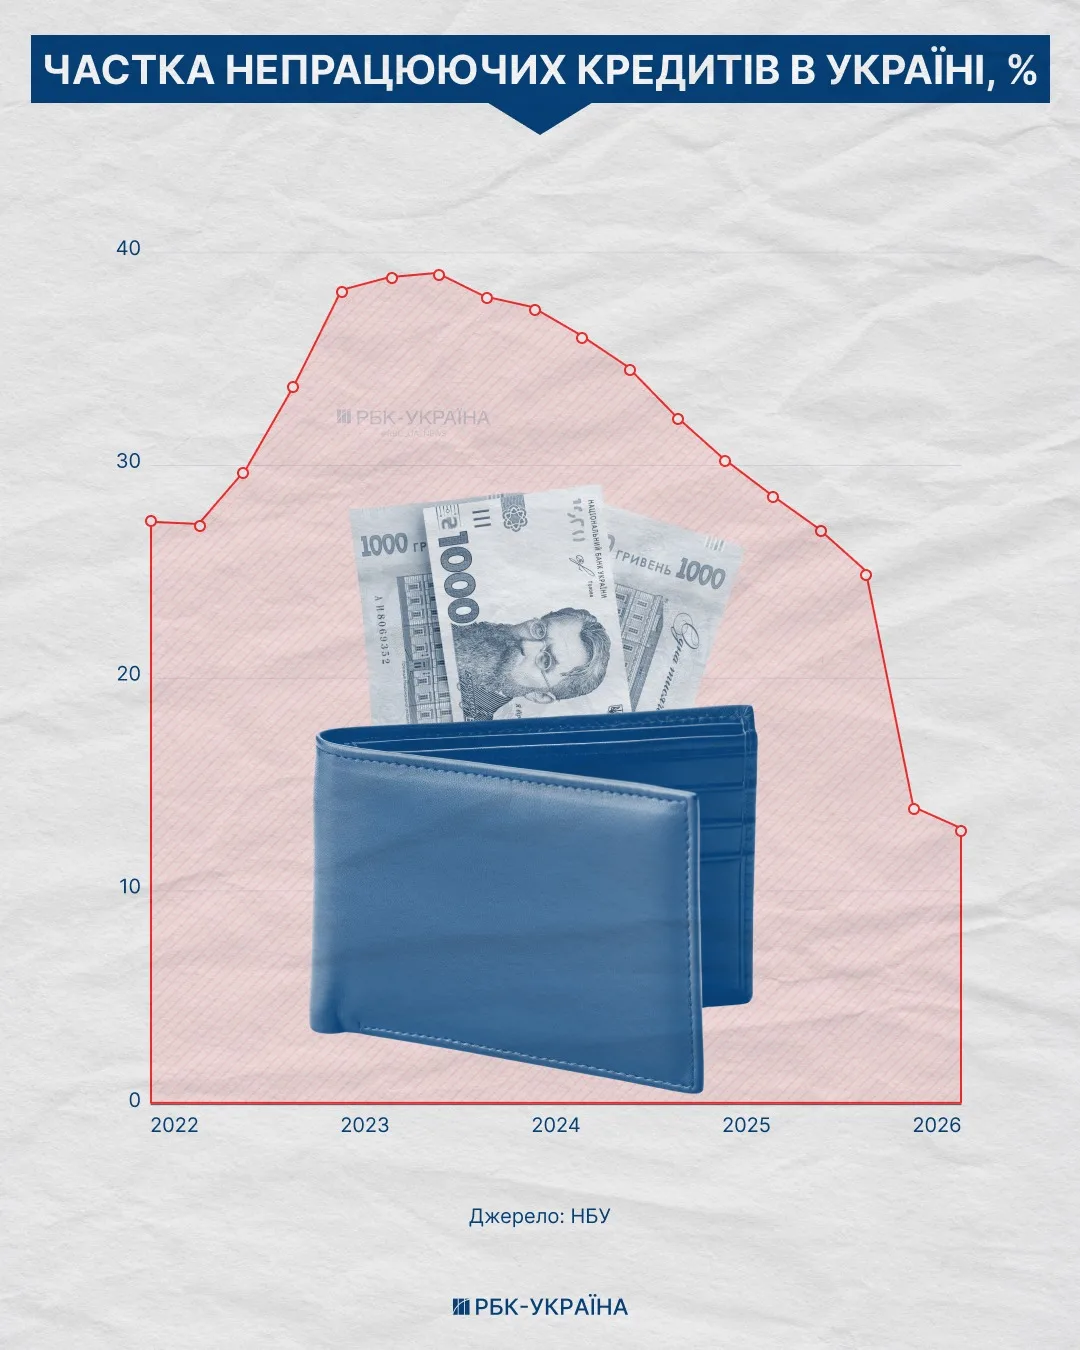
До бюро передають інформацію понад 4 тис. установ – банків, фінансових компаній, кредитних спілок, лізингових організацій, які регулярно оновлюють дані про стан виконання зобов’язань клієнтів. Це означає, що кредитний профіль існує майже у кожного економічно активного українця, який хоча б раз звертався до кредитних продуктів.
На що впливає кредитна історія при розгляді заявки
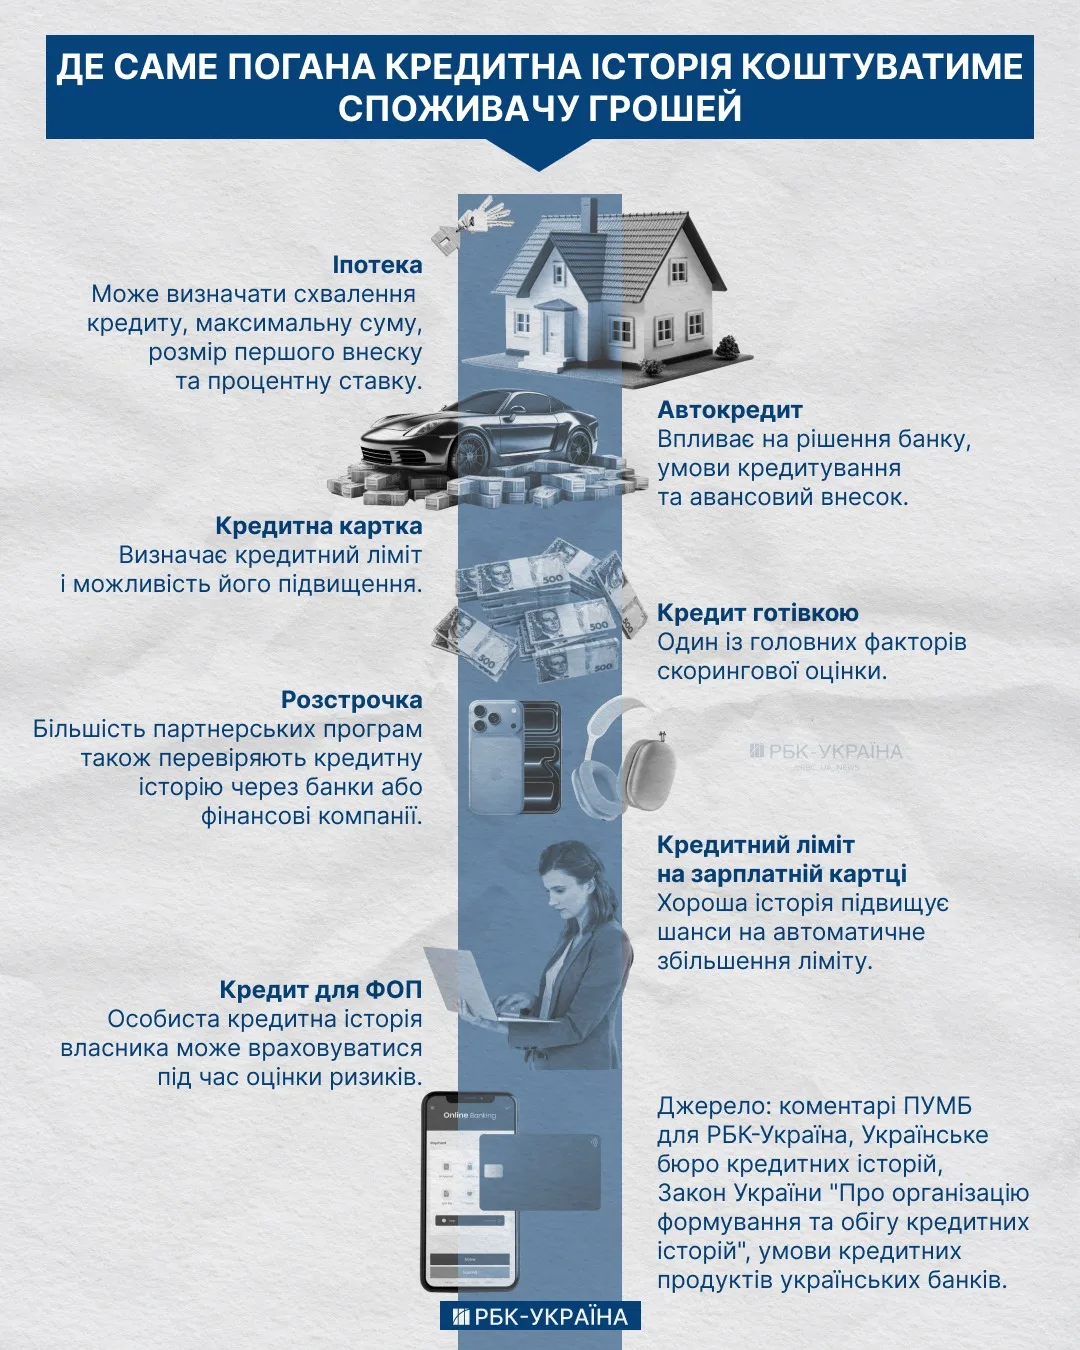
Кредитна історія залишається одним із ключових критеріїв під час аналізу кредитної заявки, проте сама по собі не визначає рішення банку. Навіть за наявності негативної історії установа може схвалити кредит після комплексної оцінки фінансового стану позичальника.
За поясненням експертів ПУМБ, банк враховує рівень і стабільність доходів, боргове навантаження, кредитну дисципліну та інші показники. Якщо раніше були прострочення чи порушення, кредитор аналізує їхній характер, давність, причини виникнення та поточне фінансове становище клієнта. Рішення ухвалюється індивідуально на основі всієї доступної інформації.
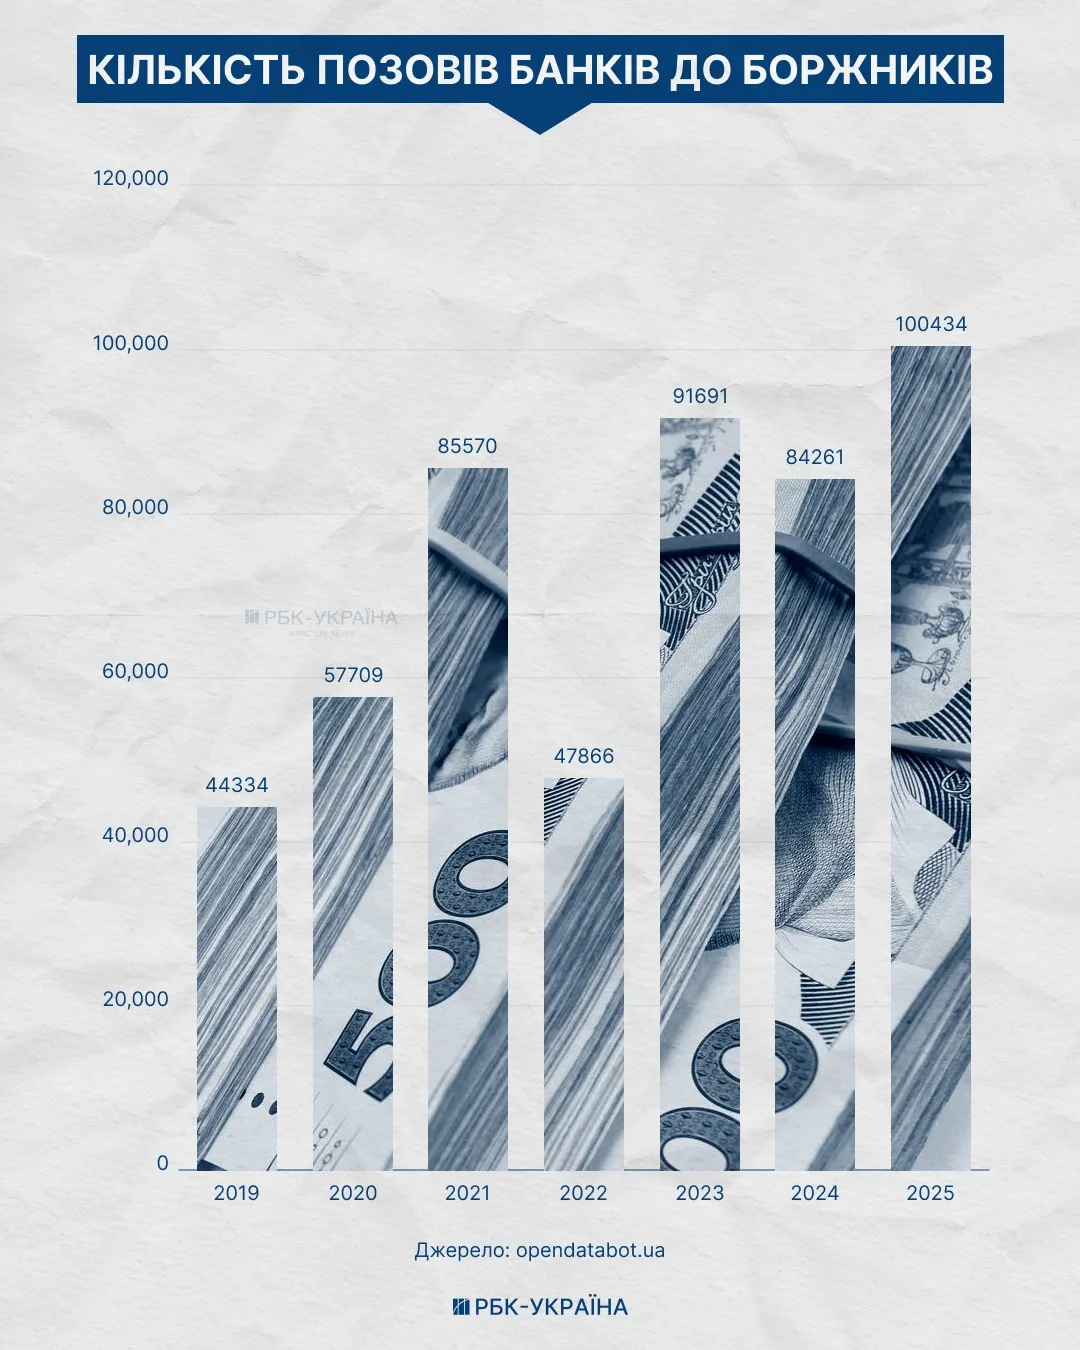
Рейтинг формується на основі понад 250 факторів, які враховують характер подій, їхній масштаб і давність. Навіть незначні позитивні зміни у фінансовій поведінці можуть вплинути на оцінку позичальника.
Як перевірити свою кредитну історію
Перед тим як покращувати кредитну історію, слід отримати власний кредитний звіт. Це допоможе виявити причини зниження рейтингу та перевірити коректність інформації.
У УБКІ можна безкоштовно отримати звіт один раз на рік. Повторний запит коштує 120 грн. Для регулярного моніторингу бюро пропонує сервіс «СтатусКонтроль» вартістю 170 грн на місяць, 390 грн на три місяці або 1200 грн на рік.
Якщо позичальник виявив помилку, він може звернутися до кредитора, що передав інформацію, або подати заяву до УБКІ. Бюро звертається до кредитора для перевірки спірних даних, на що надається до 15 днів. За підтвердження помилки або неотримання відповіді інформація коригується. За даними бюро, менше 1% осіб, які перевірили свою кредитну історію, звертаються для оскарження.
Практичні кроки до відновлення кредитної репутації
Повністю видалити негативну інформацію неможливо, якщо вона відповідає дійсності. Проте покращити фінансову репутацію цілком реально через послідовні дії:
- Погасити всі заборгованості, навіть невеликі суми;
- Своєчасно виконувати кредитні зобов’язання на момент відновлення;
- Активно користуватися кредитними продуктами та демонструвати дисципліну в платежах;
- Уникати одночасних запитів на кредити;
- Регулярно перевіряти кредитну історію на помилки;
- Контролювати боргове навантаження.
Фахівці УБКІ наголошують, що відновлення кредитної репутації потребує часу. Гарна репутація створюється лише з часом за умови активного користування кредитними продуктами та своєчасного виконання зобов’язань. Банки оцінюють поведінку клієнта в довгостроковій перспективі, тому навіть після погашення проблемного кредиту фінансова репутація не відновлюється автоматично.
Типових помилок при відновленні репутації
Під час роботи над покращенням кредитної історії варто уникати поширених помилок. Не слід платити компаніям, які обіцяють «очистити» історію – законно видалити достовірні негативні записи неможливо, тому такі пропозиції часто є оманливими або шахрайськими. Також важливо не игнорувати прострочення, сподіваючись, що вони забудуться, і не намагатися швидко накопичувати нові кредити.
Кредитна історія не є остаточним «вироком», але й не оновлюється автоматично після погашення боргу. Банки оцінюють фінансову поведінку людини в цілому, тому відновлення кредитної репутації потребує часу, послідовності та відповідального користування кредитними продуктами. Сприймаючи кредитну історію як фінансовий актив, варто періодично перевіряти кредитний звіт, вчасно реагувати на помилки та дотримуватися платіжної дисципліни.