

Успех интернет-торговли зависит от простой вещи: деньги покупателя должны без потерь дойти от кнопки «Оплатить» до расчётного счёта продавца. За этот путь отвечает онлайн-эквайринг для бизнеса — от его качества зависит, сколько платежей завершится успешно, а сколько застрянет по вине банков, лимитов или систем защиты от мошенничества. Каждый отклонённый запрос — это не строчка в логах, а упущенный заказ и клиент, который вряд ли станет пробовать оплатить повторно. Дальше — о том, из-за чего срываются онлайн-платежи и как грамотно выстроенный платёжный процесс превращает потенциальные потери в реальную выручку.
Что на самом деле означает конверсия платежей
Маркетологи привыкли считать конверсию от клика до добавления товара в корзину. Но есть и другой этап, о котором задумываются реже, — сам процесс оплаты. Для него существует своя метрика: approval rate, доля успешных транзакций от общего числа попыток списания.
Покупатель уже добрался до кассы, ввёл данные карты, нажал «Оплатить» — и именно на этом шаге бизнес нередко теряет деньги, которые формально уже были у него в кармане.
При больших объёмах разница даже в пару процентов превращается в существенные суммы. Возьмём для примера площадку, которая обрабатывает 10 миллионов платежей в месяц (именно такой поток проходит через платежный провайдер Tranzzo) — разница в 2–3% approval rate означает сотни тысяч операций, либо успешно завершённых, либо потерянных. Поэтому борьба за конверсию оплат — это не косметическая доработка кнопки, а работа с технологией приёма платежей как таковой.
Из-за чего чаще всего срываются онлайн-платежи
Причин отказов десятки, однако большинство случаев укладывается в несколько повторяющихся сценариев. Расположим их по частоте встречаемости:
- Нехватка средств или превышение лимита. Самая распространённая и очевидная причина. Сюда же относятся суточные лимиты на онлайн-операции, которые банк-эмитент устанавливает по умолчанию, а держатель карты об этом зачастую не подозревает.
- Сбои на этапе 3-D Secure. SMS с кодом не пришла, время подтверждения истекло, клиент случайно закрыл окно, или система банка «подвисла» во время проверки. Значительная часть потерянных платежей приходится именно на этот этап.
- Реакция антифрод-системы. Иногда защита блокирует абсолютно легальную операцию — из-за крупной суммы, непривычной страны или новой карты. Такие ложные срабатывания (false positive) снижают конверсию не меньше, чем настоящее мошенничество.
- Технический сбой на стороне шлюза или эквайера. Достаточно одного недоступного канала — и платежу просто некуда уйти.
- Неактуальные данные карты. Карту перевыпустили, изменился срок действия или CVV-код, а в приложении сохранились старые реквизиты.
- Опечатки при вводе. Ошибка в номере карты, неверно указанная дата, перепутанные поля из-за неудобной формы оплаты.
- Ограничения по географии и валюте. Банк-эмитент блокирует зарубежные операции по умолчанию, а продавец не поддерживает нужную валюту.
Важно понимать разницу между двумя типами отказов. Soft decline — «мягкий» отказ, который можно попробовать повторить: временно не хватает средств, произошёл технический сбой, сработал лимит. Hard decline — «жёсткий» отказ, при котором повторная попытка бессмысленна: карта заблокирована, утеряна или закрыта. На практике заметная доля отказов относится именно к soft-категории — а значит, эти платежи реально спасти правильной технологией, вместо того чтобы автоматически списывать их в убытки.
По каким правилам банк-эмитент принимает решение
После нажатия «Оплатить» за доли секунды запускается целая цепочка событий: запрос проходит через эквайера в платёжную систему, а затем поступает в банк, выпустивший карту. Финальное решение принимает именно эмитент, опираясь на риск-скоринг — учитываются сумма операции, страна, устройство, история платежей и типичное поведение владельца карты.
На этом этапе включается протокол 3-D Secure. Версия 3DS 2.0 умеет пропускать проверенные операции без дополнительных экранов подтверждения (frictionless flow), что заметно снижает количество отказов на этапе аутентификации. Но при поверхностной интеграции клиент сталкивается с лишними шагами, теряет терпение и уходит, не завершив покупку. Отсюда прямая связь: качество технической реализации приёма платежей напрямую влияет на выручку.
Инструменты, которые помогают вернуть потерянные платежи
Почти для каждой причины отказа найдётся своё техническое решение. Именно эти механизмы отличают формально подключённый эквайринг от системы, которая реально работает на максимальную конверсию:
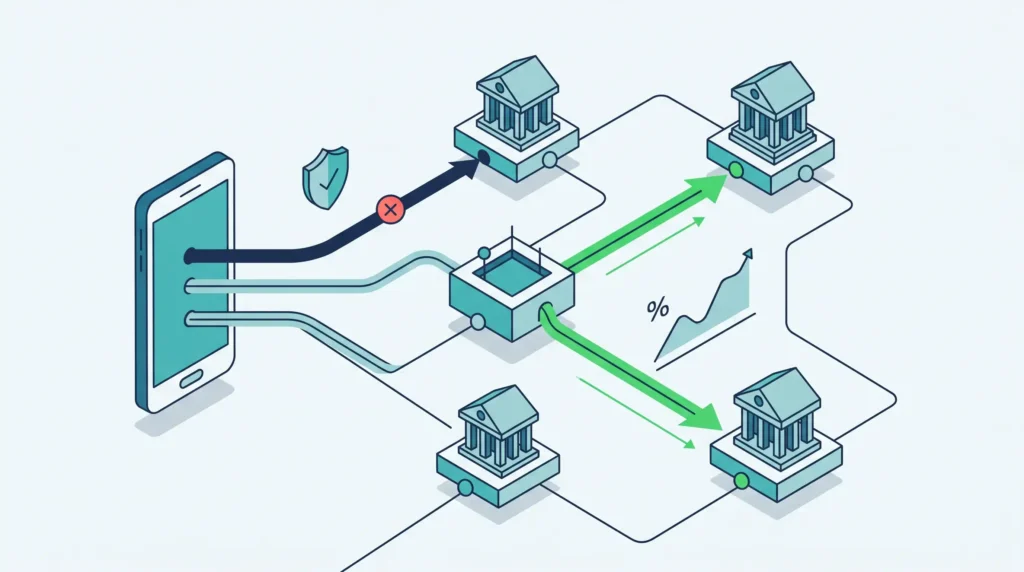
- Маршрутизация (routing). Платёж автоматически направляется по каналу с наибольшей вероятностью одобрения и наименьшей комиссией.
- Каскадинг. Если один шлюз недоступен или отклонил операцию, транзакция мгновенно перенаправляется на следующий — покупатель даже не замечает переключения.
- Токенизация и «бессрочные токены». Технологии Visa (VTS) и Mastercard (MDES) хранят актуальные данные карты даже после её перевыпуска. Оплата в один клик продолжает функционировать, а конверсия растёт на величину до 1%.
- Умные повторные попытки (retry). Soft decline не означает окончательный отказ: система способна корректно повторить платёж в подходящий момент.
- Оплата в один клик и сохранение карт. Чем меньше полей нужно заполнить, тем меньше ошибок ввода и брошенных корзин.
- Локальные способы оплаты. Чем шире выбор — а это более 330 платёжных каналов и свыше 180 методов в 190+ странах, — тем реже клиент упирается в отсутствие подходящего варианта.
- Брендированная форма оплаты. Чекаут в фирменном стиле повышает доверие покупателя и сокращает число незавершённых платежей примерно на 10%.
Сочетание этих механизмов вместе с интеграцией с 10 украинскими банками позволяет довести approval rate почти до 99%, сохраняя при этом стабильность обработки на уровне SLA 99,9%. Это не рекламный тезис, а прямой результат того, что платёж не зависит от единственного канала прохождения.
Какие показатели отслеживать для роста конверсии
Управлять тем, что не измеряешь, невозможно. Чтобы контролировать конверсию оплат, а не действовать наугад, стоит регулярно проверять несколько ключевых показателей:
- Approval rate — общая доля успешных платежей и её изменение во времени.
- Decline reasons — распределение отказов по причинам. Именно здесь становится видно, что именно даёт сбой: антифрод, 3DS-проверка или лимиты.
- Детализация по банкам и странам — регионы, где конверсия падает и куда стоит добавить локальный способ оплаты.
- Средний чек и доля отказов на 3DS — показатели, указывающие, где теряются самые дорогие транзакции.
Удобнее всего отслеживать эти данные через мерчант-портал с аналитикой в режиме 24/7, где показатели по количеству платежей, доходу, среднему чеку и конверсии собраны в одном интерфейсе. Подробности о возможностях платформы можно найти на сайте tranzzo.com. Принцип при этом остаётся неизменным: сначала анализ цифр, затем — конкретные решения, а не наоборот.
Практический план по увеличению конверсии оплат
Если собрать всё вышесказанное в последовательность конкретных действий, получится следующий план:
- Настройте маршрутизацию и каскадинг, чтобы платёж не зависел от единственного канала.
- Внедрите токенизацию (VTS/MDES) — она спасёт платежи по перевыпущенным картам.
- Настройте корректные повторные попытки для soft decline вместо немедленного отказа.
- Упростите процесс оплаты: минимум полей, возможность оплаты в один клик, фирменный дизайн формы.
- Добавьте локальные способы оплаты под рынки присутствия.
- Регулярно анализируйте причины отказов и целенаправленно устраняйте слабые места.
Отклонённые платежи — не неизбежность и не случайность, а управляемый показатель, за которым стоит конкретная технология. Разобравшись с причинами отказов, подключив нужные инструменты и наладив контроль за цифрами, можно вернуть деньги, которые раньше терялись на этапе оплаты, обратно на счёт бизнеса.